










27/07/2026

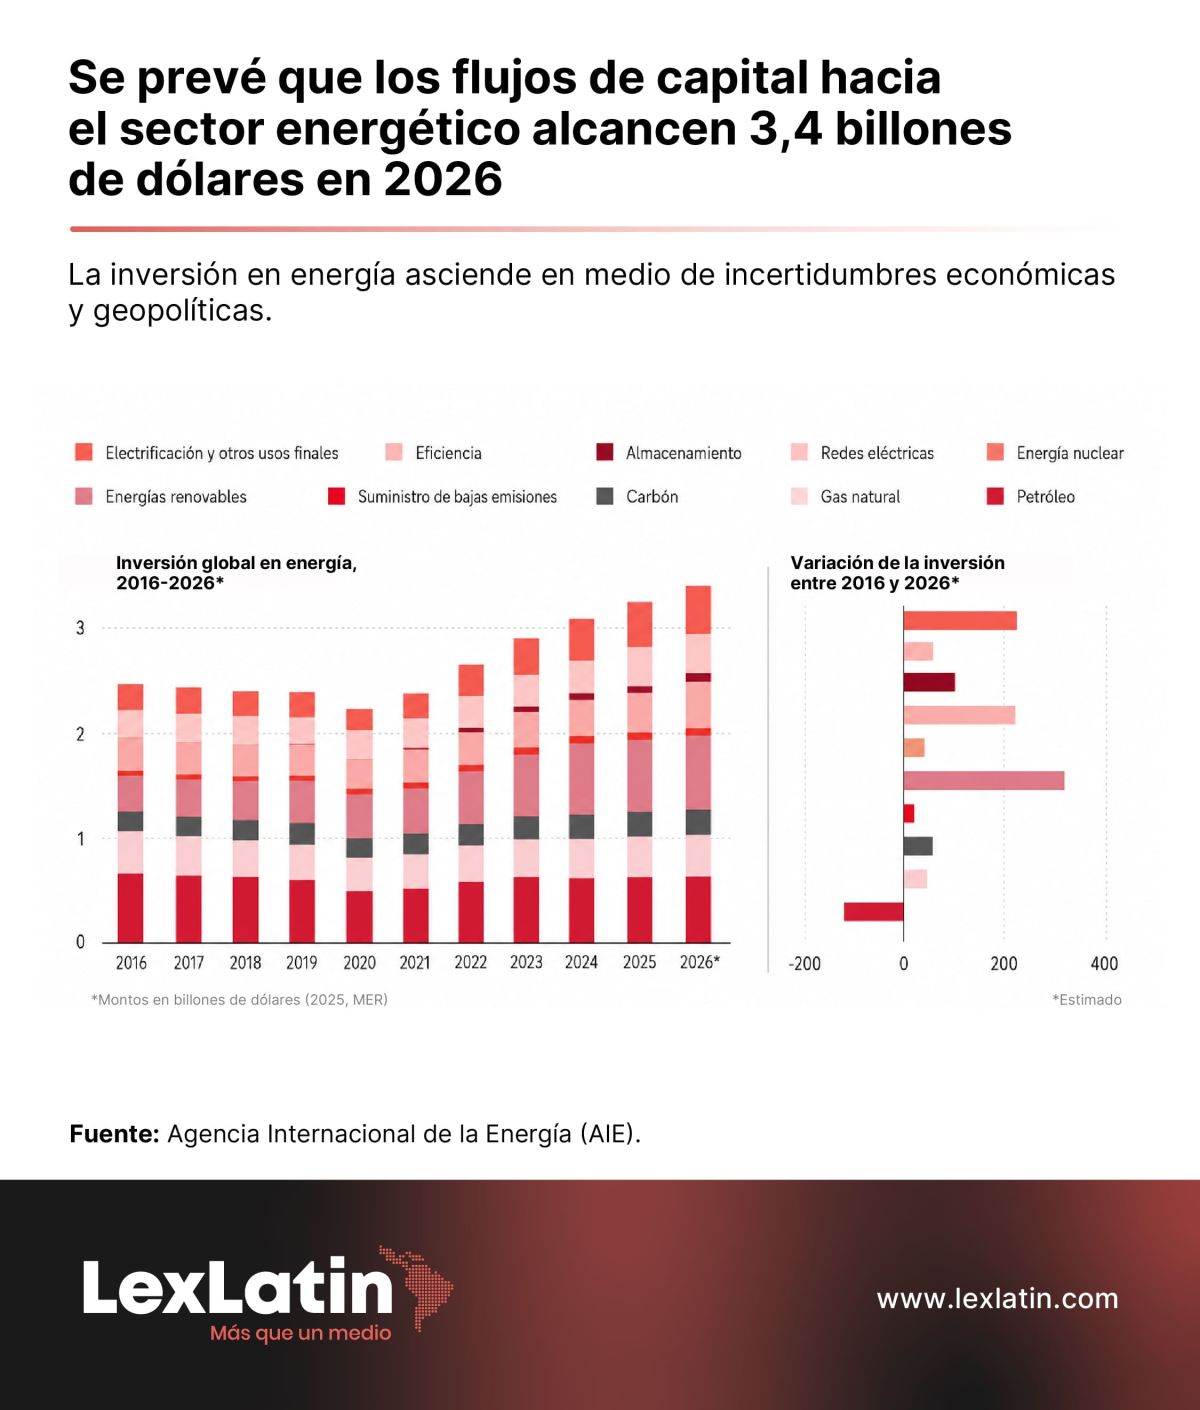
La inversión energética mundial llegó a 3.4 billones de dólares en 2026, un 5% más que el año anterior, según el reporte World Energy Investment 2026 de la Agencia Internacional de Energía. De ese total, 2.2 billones de dólares se dirigen a energía limpia y electrificación, casi el doble que los 1.2 billones que todavía reciben el petróleo, el gas y el carbón. América Latina todavía no encaja del todo en esa fotografía. De cada diez dólares que la región invierte en energía, seis continúan destinados a petróleo y gas, una proporción muy por encima de la que ya registran Europa o Asia-Pacífico. Esa brecha refleja el desafío que enfrenta la región para atraer inversiones alineadas con la transición energética.
Las cifras de fusiones y adquisiciones confirman el mayor interés por el sector. De acuerdo con FundsSociety, energía, minería y servicios públicos movilizaron 42.600 millones de dólares en operaciones en América Latina durante el último año, un 25% más que en el período anterior. Fondos de infraestructura, banca de desarrollo y capital estratégico extranjero están concentrando sus inversiones en proyectos con mejores condiciones técnicas, como almacenamiento y transmisión eléctrica, y con mayor estabilidad regulatoria.
¿Qué justifica este renovado interés por el sector? América Latina produce cerca del 10% del petróleo mundial, pero se mantiene como importadora neta de combustibles refinados, lo que la expone a la volatilidad de los precios internacionales. Al mismo tiempo, alrededor del 70% de su generación eléctrica proviene de fuentes renovables. Esa combinación condiciona las políticas y las inversiones energéticas en países como México, Perú, Colombia y Chile.
Infraestructura estratégica en México: las claves legales del nuevo modelo de inversión mixta
México reescribe el manual del M&A eléctrico
El petróleo sigue marcando el paso de la economía energética mexicana. Pemex y el crudo agrupan hoy dos tercios del capital energético nacional, un peso que ayuda a entender por qué el cambio que atraviesa el sector eléctrico resulta tan significativo. Para Marco Antonio de la Peña, socio de Energía e Infraestructura de Cuatrecasas México, ese cambio comienza con un nuevo esquema de desarrollo mixto que modifica la manera en que se financian, estructuran y ejecutan los proyectos eléctricos.
El esquema que México implementó entre 2025 y 2026 sustituye el modelo de generación privada pura, vigente desde las subastas de largo plazo de 2016-2018, por una estructura mixta donde el capital privado continúa costeando el 100% de la infraestructura, pero la Comisión Federal de Electricidad participa con al menos 54% del capital social y se compromete a comprar 70% de la energía generada.
Bajo el esquema anterior, explica De la Peña, la estructuración de las operaciones era predecible. El desarrollador obtenía su permiso, firmaba un PPA a 15 o 20 años con un comprador calificado o con la propia CFE, y el M&A se articulaba alrededor de un vehículo de propósito específico con propiedad privada definida. Con el nuevo esquema mixto, esa arquitectura cambia por completo.
"En este nuevo esquema, el privado financia el 100% de la infraestructura, la operación y el mantenimiento, mientras que la CFE adquiere el 70% de la energía eléctrica generada y productos asociados, incluyendo potencia, capacidad de almacenamiento y certificados de energías limpias, mediante un Contrato de Cobertura Eléctrica a largo plazo que opera a través de Transacciones Bilaterales Financieras registradas ante el CENACE en el Mercado Eléctrico Mayorista. La intermediación se realiza a través de un Fideicomiso de Inversión Mixta y Sociedades de Proyecto en las que la CFE participa con al menos 54% del capital social. Esto implica que la transacción de M&A ya no se centra en la compraventa de un SPV con propiedad indefinida del activo, sino en la estructuración de una posición dentro de un vehículo fiduciario compartido con un horizonte temporal de hasta 30 años", afirma.
Según el abogado, este diseño tiene consecuencias inmediatas para los abogados transaccionales, entre las que destacan:
- Due diligence: además de revisar los activos y permisos, deberá evaluar la solidez contractual y la capacidad de cumplimiento de la CFE.
- Financiamiento: el PPA pasa a ser el principal respaldo para la bancabilidad del proyecto, al asegurar la compra del 70% de la energía por parte de la CFE.
- Salida de la inversión: los inversionistas deberán recuperar su capital durante la operación del proyecto, antes de que los activos reviertan a la CFE.
El interés del mercado por este esquema ya se puede medir. Más de 80 empresas eléctricas manifestaron interés en la primera ronda, con más de 200 propuestas presentadas ante la Secretaría de Energía. De ahí se seleccionaron 37 proyectos de 31 desarrolladores, con una capacidad combinada de 7,411 MW, equivalente a 114% de la meta que se había fijado el gobierno. El experto en Energía e Infraestructura identifica un desplazamiento parcial del perfil de inversionista en el sector, con la participación de desarrolladores especializados, fondos de infraestructura de tamaño medio y capital proveniente de Francia, Canadá y Estados Unidos.
La cifra que da dimensión al fenómeno es la inversión estimada en proyectos energéticos vinculados al Plan México, que ronda los 200 mil millones de dólares dentro de un paquete de 406 mil millones en inversión extranjera directa.
Para el especialista, el modelo mixto se sustenta sobre dos mecanismos de financiamiento: el compromiso de la CFE de comprar el 70% de la energía, que mejora la bancabilidad de los proyectos, y CFE Fibra E, que respalda 44 de los 58 proyectos de transmisión previstos para 2026-2027, con alrededor de 55 millones de dólares en concursos y otros 355 millones de dólares pendientes de licitación.
En este marco, México compite con una escala que ningún otro mercado de la región puede igualar. Una demanda eléctrica pico de 54,000 MW y una capacidad instalada de más de 90,000 MW le dan un tamaño de mercado que, según De la Peña, resulta simplemente insuperable en América Latina. La proximidad con Estados Unidos y la integración al T-MEC refuerzan esa posición como un hub energético continental.
Pero el país arrastra también seis años de parálisis regulatoria entre 2018 y 2024, y la nueva Ley del Sector Eléctrico fijó un techo de 54% de generación estatal que todavía genera dudas sobre el espacio real que le queda al capital privado a mediano plazo. Los precios tampoco ayudan a la comparación regional. Mientras las subastas de 2016-2018 lograron cifras récord por debajo de 20 dólares por MWh, las estimaciones oficiales para el nuevo esquema mixto apuntan a precios superiores a 34 dólares por MWh con almacenamiento incluido, un rango menos competitivo que el de Chile o Colombia.
Aun con ese escenario, en palabras de De la Peña, México mantiene un atractivo difícil de ignorar para los inversionistas. Las principales oportunidades están en la energía solar, el almacenamiento con baterías, el hidrógeno verde y la manufactura de componentes. El rezago eólico y la necesidad de mayor certidumbre regulatoria siguen siendo los principales desafíos para consolidar el nuevo modelo de inversión.
Perú: entre la reglamentación pendiente, el litio y el cambio de gobierno
En Lima, la conversación gira menos en torno a un cambio de modelo y más alrededor de un calendario político que está a punto de destrabar, o de frenar, la actividad transaccional. Oscar Trelles, socio director de la oficina local y experto en M&A en Cuatrecasas Perú, sitúa el foco de corto plazo lejos del titular más llamativo del año, la Ley 32560 que promueve proyectos de generación eléctrica de origen nuclear y la instalación de reactores modulares pequeños (SMR).
"El objeto es diversificar la matriz energética y aprovechar los recursos de uranio del territorio nacional. Sin embargo, nos encontramos todavía en una fase embrionaria. Por ello, se estima que la materialización de proyectos nucleares ocurrirá en horizonte de largo plazo. En el corto plazo, lo que seguimos viendo es actividad transaccional en energías renovables y, en menor medida, en transmisión eléctrica y en el sector de gas natural. Actualmente se viene reglamentando la Ley 32249, la cual abre el paso a que proyectos renovables participen en licitaciones de las empresas distribuidoras y vendan su energía por bloques horarios, ampliando significativamente las posibilidades para colocar su energía y financiar nuevos proyectos", sostiene.
Ese horizonte nuclear conecta con un hallazgo geológico que empieza a cambiar la posición de Perú en el tablero regional de minerales estratégicos. Jorge Soto Yen, presidente del Capítulo de Ingenieros de Minas del Colegio de Ingenieros del Perú, sostuvo en el I Foro Mundial del Uranio y el Litio 2026 que hallazgos recientes de litio en el sur del país representarían alrededor del 15% de las reservas mundiales, un volumen suficiente para completar lo que describió como un "rectángulo del litio" en la región, junto a Chile, Argentina y Bolivia, países que ya aprovechan ese recurso para posicionarse en el mercado global. Un estudio de prospección del INGEMMET realizado en 2018 había identificado ya altos contenidos de litio en rocas volcánicas de Ica, Arequipa, Moquegua, Tacna, Puno y Cusco. Soto Yen planteó que ese potencial todavía necesita política pública que lo respalde.
En ese sentido, la reglamentación pendiente de la Ley 32249 es, para Trelles, el verdadero motor de los próximos meses en el terreno más inmediato de renovables. Esa norma permitirá que los proyectos renovables participen en licitaciones de las empresas distribuidoras y vendan energía por bloques horarios, ampliando de forma considerable las opciones de captación de capital. Parte de esa reglamentación busca, además, hacer el sistema más resiliente frente al peso creciente de fuentes intermitentes, y ahí las baterías empiezan a ganar terreno como herramienta para cumplir requisitos como la inercia sintética.
La transmisión, dice el experto, es otra pieza que da soporte a toda la cadena. El país cuenta con más de 30.000 kilómetros de líneas y un pipeline de proyectos cercano a los 2000 millones de dólares bajo esquemas BOOT y nuevas licitaciones de ProInversión. La estabilidad de estos contratos, con ingresos en dólares e indexados, ha favorecido la llegada de inversionistas de largo plazo y la expansión de empresas como Acciona, que recientemente adquirió activos de Darby International, además de otros operadores ya consolidados, como Celeo, Cobra y Alupar.
El gas natural, por su parte, es un sector maduro con inversiones acumuladas en toda su cadena, desde producción hasta distribución. El fondo EIG ingresó recientemente a TGP (Transportadora de Gas del Perú), la concesionaria del ducto que transporta el gas de Camisea, justo en un momento en que la deflagración ocurrida en marzo, que interrumpió el suministro durante 14 días, reabrió el debate sobre la necesidad de un segundo ducto que refuerce esa infraestructura.
“Considerando que la presidente electa Keiko Fujimori es pro-mercado, no se han visto cambios en el tipo de cláusulas que solemos negociar en los contratos de venta de acciones y de inversión”, opina.
Su recomendación para el próximo gobierno tiene menos que ver con reformas nuevas y más con terminar lo que ya está en marcha. Para el vocero de Cuatrecasas Perú, culminar el proceso reglamentario de la Ley 32249, dar estabilidad a las autoridades administrativas que han cambiado con demasiada frecuencia en los últimos años y destrabar los cuellos de botella en aprobaciones ambientales y servidumbres que hoy pueden tomar entre dos y cuatro años, son las señales que definirán si el país sudamericano mantiene su atractivo frente al resto de la región.
“Si el nuevo gobierno ofrece claridad regulatoria, agilidad administrativa y estabilidad institucional, Perú está en condiciones de posicionarse como uno de los países más atractivos para la inversión en proyectos del sector energía”, resalta.
Colombia redirige su apuesta desde la crisis de gas
Colombia enfrenta un escenario marcado por la caída de sus reservas de gas y un renovado interés por los hidrocarburos. La Agencia Nacional de Hidrocarburos reportó que las reservas alcanzaron su nivel más bajo desde 2009, mientras el cambio de gobierno coincide con un contexto de altos precios internacionales del petróleo. Para Manuel Gómez Fajardo, socio de Energía y Público de Cuatrecasas Colombia, los inversionistas han enfocado sus intereses en proyectos de energías renovables no convencionales, pequeñas centrales hidroeléctricas y plantas de almacenamiento o regasificación de gas natural licuado. Sin embargo, considera que las próximas decisiones de política pública podrían modificar rápidamente ese panorama.
"En ese contexto y con un gobierno que pone en el centro de la discusión la reactivación del sector hidrocarburos, es posible que el interés no sólo se potencialice en proyectos para la importación de gas natural licuado y la reconversión de oleoductos en gasoductos, sino también en proyectos de fracking para explorar y producir gas y petróleo en yacimientos no convencionales, en rondas de la ANH para la adjudicación de bloques y en el desarrollo de plantas de generación térmica, principalmente aquellas de rápida construcción como es el caso del carbón", detalla.
La necesidad de seguridad energética, indica Gómez, también está empujando inversión en almacenamiento eléctrico e hibridaciones con activos renovables no convencionales, una lógica que replica, a escala nacional, la misma tensión entre seguridad de suministro y transición limpia que hoy discuten los ministerios de energía de toda la región.
La obtención de recursos en Colombia mantiene un patrón claro según el tipo de activo. Cuando el proyecto depende de un PPA con ingresos denominados en dólares, la banca local suele ser suficiente. Los fondos internacionales y la banca comercial extranjera entran cuando se trata de plantas respaldadas con cargo, o de activos de regasificación cuyos off-takes también están dolarizados.
En ese contexto, Gómez Fajardo identifica tres factores que podrían fortalecer la posición de Colombia como destino de inversión energética:
- Impulsar la inversión minera, reforzando el cumplimiento de la normativa legal y ambiental y generando mayor confianza entre los inversionistas.
- Fortalecer el sector de hidrocarburos mediante el aumento de la producción de gas y petróleo, la exploración de yacimientos no convencionales, la agilización de permisos ambientales y sociales y el desarrollo de proyectos de importación y regasificación.
- Promover nuevas plantas de generación térmica, eliminar trabas ambientales, sociales, financieras y regulatorias y acelerar proyectos de transmisión, almacenamiento y generación eléctrica para reforzar la seguridad del suministro.
Chile consolida el estándar solar más almacenamiento
Si México y Perú viven momentos de transición regulatoria, Chile ofrece la imagen de un mercado que ya encontró su fórmula y ahora la perfecciona, apoyado además en una posición de privilegio dentro del mapa regional de minerales estratégicos que hoy despierta tanto interés como el litio o el uranio. Sebastián Leyton, socio de Energía e Infraestructura en Cuatrecasas Chile, describe un modelo de M&A consolidado en torno a activos que combinan generación solar y eólica con sistemas de almacenamiento en baterías de cuatro a cinco horas de capacidad.
"Esta configuración responde a una lógica de mercado muy concreta, donde los compradores e inversionistas buscan activos que puedan ofrecer un perfil de despacho gestionable, respaldado por un contrato de suministro 24/7 o, en el caso de las BESS, por un tolling agreement que permita monetizar la flexibilidad del almacenamiento. Inicialmente, el componente de ingresos por pagos por potencia era relevante, pero se ha tendido a ir diluyendo. Ese tipo de estructura contractual se ha convertido en un elemento diferenciador clave en los procesos de M&A, ya que otorga mayor previsibilidad de ingresos y reduce la exposición al precio spot, lo que a su vez facilita la valorización del activo y las condiciones de financiamiento", enfatiza.
En la estructuración de las transacciones también se observan cambios. Compradores y acreedores exigen mecanismos de ajuste de precio ligados al rendimiento de las baterías, garantías frente a su degradación y coberturas por riesgos de curtailment. Además, la fase de construcción y la integración de las BESS, especialmente cuando el proveedor de las baterías no coincide con el constructor del proyecto, concentran buena parte de las contingencias, lo que ha llevado a negociar con mayor detalle las cláusulas de indemnización y los compromisos de desempeño durante los primeros años de operación.
En cuanto al project finance internacional, permanece como la principal fuente de capital para los proyectos energéticos en Chile, incluidos los sistemas de almacenamiento. Lo que sí cambió fue el perfil de los financiadores. Leyton describe que los bancos que respaldaron el auge de las energías renovables entre 2015 y 2020, con PPAs de distribuidoras como principal garantía, han reducido su exposición tras el impacto de las leyes de estabilización tarifaria (PECI, PECII y PECIII) y la necesidad de diversificar sus carteras. En su lugar han ganado espacio bancos especializados en infraestructura verde, fondos de deuda enfocados en energía y vehículos de inversión con criterios ESG, atraídos por la estabilidad regulatoria del país y su historial de proyectos operativos.
“La emisión de bonos verdes y sostenibles ha ganado tracción como instrumento complementario, particularmente para refinanciamientos y para portafolios de activos en operación”, subraya.
Finalmente, el principal desafío para Chile se mantiene en la transmisión. Leyton considera que la implementación de la Ley de Transición Energética será determinante para acelerar la planificación y construcción de nuevas líneas, hoy insuficientes para absorber toda la generación renovable. Mientras ese proceso avanza, los proyectos con sistemas de almacenamiento (BESS) han asumido un papel clave al permitir almacenar energía durante los períodos de congestión y despacharla cuando la red dispone de capacidad. Pese a ese desafío, Chile conserva una posición de liderazgo regional gracias a su recurso solar de clase mundial y a un marco regulatorio que ofrece mayor certeza jurídica que otros mercados de la región. La capacidad de ejecutar las inversiones previstas en transmisión y poner en marcha los mecanismos de la nueva ley será decisiva para mantener esa ventaja competitiva.
Un patrón común detrás de cuatro mercados distintos
Los cuatro países llegan a este momento por caminos distintos, pero convergen en algunas señales. El almacenamiento con baterías dejó de ser una pieza opcional en cualquiera de los cuatro mercados, sea porque la regulación lo exige, como en México, o porque el mercado lo adoptó como estándar, como en Chile. La transmisión eléctrica aparece en los cuatro casos como el obstáculo estructural más difícil de resolver, y probablemente el que más determine qué tan rápido se materializa la inversión ya comprometida.
La política también está marcando el ritmo de las inversiones. Perú espera que el cambio de gobierno destrabe proyectos y acelere nuevas operaciones. Colombia ya comenzó ese giro con una agenda orientada a reactivar los hidrocarburos, mientras México busca convencer al mercado de que su nuevo modelo mixto ofrece la estabilidad que el sector reclamó durante los últimos años. En Chile, el desafío pasa por resolver los cuellos de botella en transmisión para mantener su liderazgo en energías renovables. En conjunto, estos cuatro mercados reflejan el mismo reto de transformar el potencial energético de América Latina en una estrategia capaz de atraer inversión de largo plazo y responder con mayor coordinación a un entorno internacional cada vez más exigente.


Add new comment