









03/08/2026

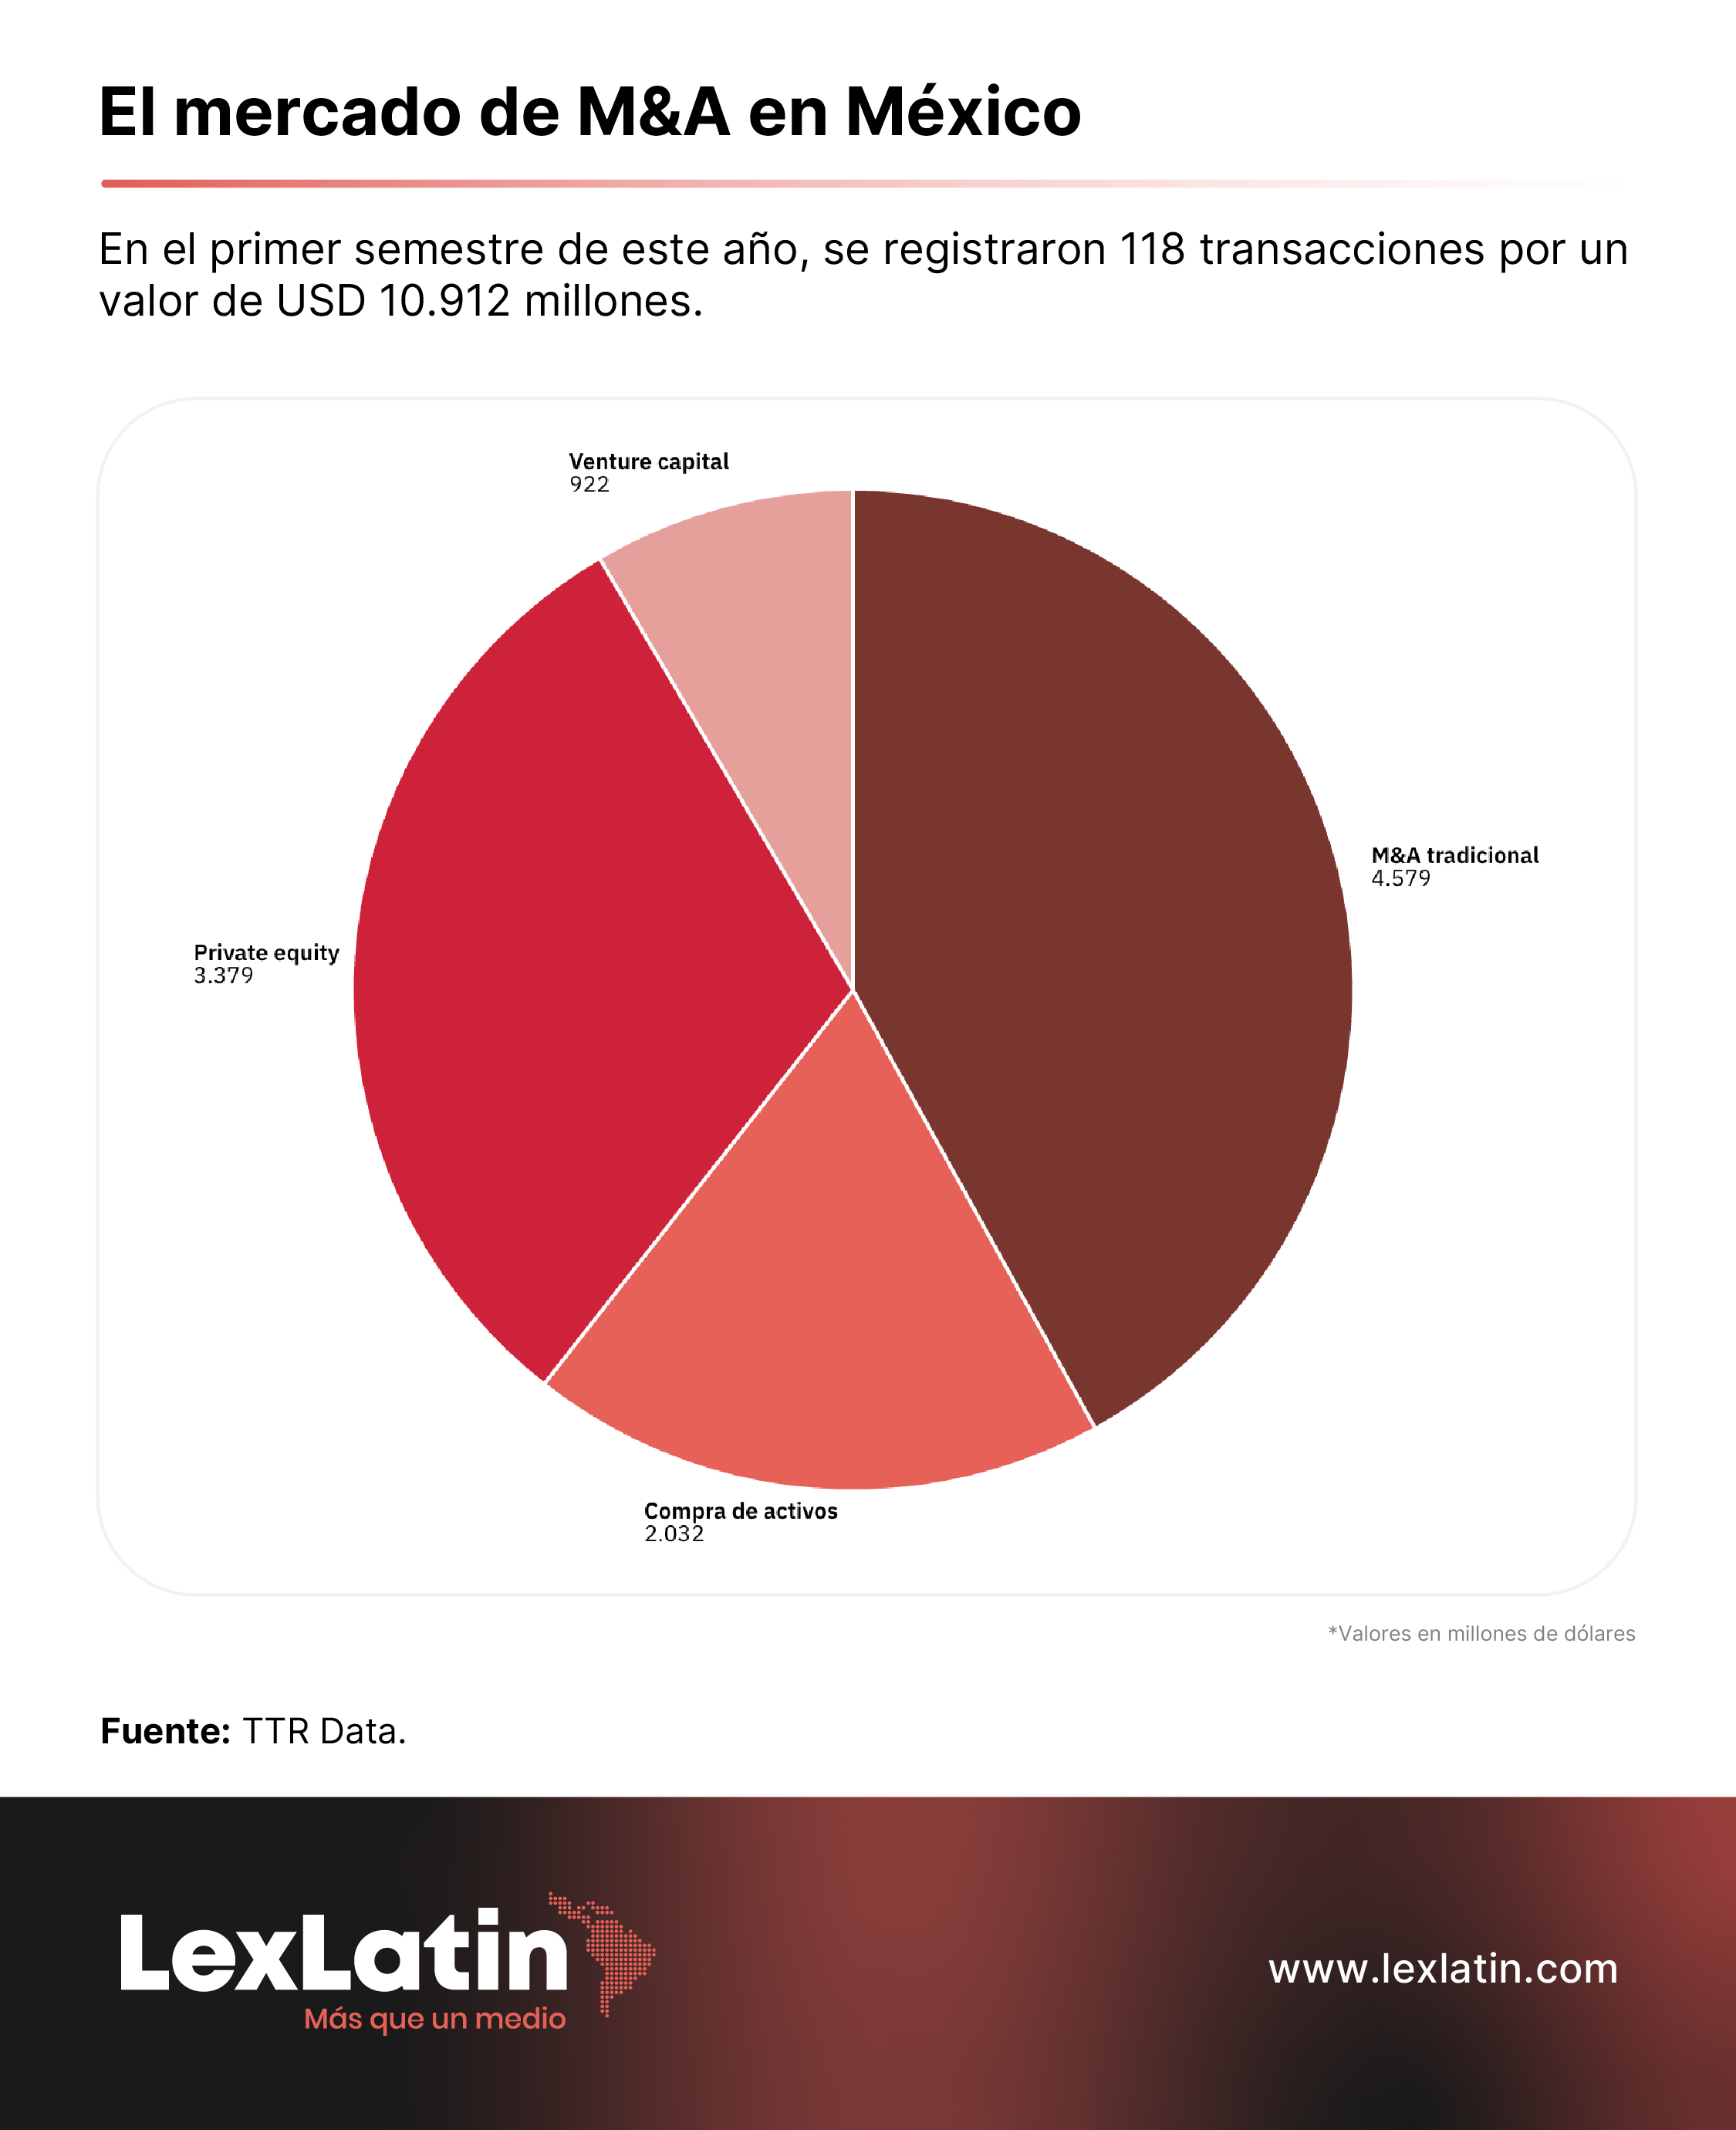
Desde hace un tiempo, el mercado de M&A en América Latina está mostrando una tendencia: menos operaciones, pero con un valor más grande. México no ha escapado a este fenómeno y en el primer semestre de este año registró 118 acuerdos, 19 % menos que en el mismo período de 2025, pero 56 operaciones cuyo monto fue público representaron 10.912 millones de dólares, que representa un incremento interanual de 21 %, de acuerdo con información de TTR Data.
Santiago Ferrer, socio de corporativo de Cuatrecasas - Ciudad de México, comenta que toda la región muestra señales de esta misma dinámica. Mientras Brasil lleva años en ese patrón, Colombia y Chile exhiben indicios similares en ciertos sectores.
“Mercados que maduran tienden a generar transacciones de consolidación que incrementan el tamaño promedio de los deals mientras reducen su número absoluto”.
Eduardo Pizarro, socio de SMPS Legal - México, refiere que la dinámica de menos deals, pero de mayor tamaño, responde a un fenómeno global. Con base en datos de LSEG citados por el Financial Times, explica que el valor mundial de las operaciones de M&A alcanzó USD 2,8 billones en el primer semestre de este año, un 49 % más que en el mismo lapso de 2025, impulsado por un número récord de transacciones superiores a USD 10.000 millones, pese a la caída en el volumen total de negocios. En su opinión, los resultados reflejan un mercado más selectivo.
"La incertidumbre económica, comercial y regulatoria ha elevado los umbrales internos de aprobación de las inversiones. Los compradores están priorizando activos de escala, plataformas consolidadas, infraestructura crítica y empresas con una posición competitiva diferenciada. En contraste, las operaciones de menor tamaño o con perfiles de riesgo menos definidos enfrentan procesos de decisión y financiamiento más prolongados".
Según su análisis, detrás de las operaciones grandes hay una lógica de transformación estratégica, pues, en un entorno de crecimiento económico moderado y mayores riesgos de ejecución, las empresas con capacidad financiera están utilizando las adquisiciones para ganar escala, incorporar capacidades difíciles de desarrollar orgánicamente, acceder a activos estratégicos y reforzar su posición dentro de las cadenas regionales de suministro.
Desde una perspectiva económica y a través de sus clientes, la firma observa:
- la consolidación de sectores estratégicos;
- la necesidad de atender la demanda de infraestructura eléctrica;
- el acceso a capacidades industriales ya desarrolladas;
- la disponibilidad de financiamiento para compradores con balances sólidos; y
- la decisión de los grupos empresariales de redefinir sus portafolios y concentrar capital en sus negocios prioritarios, como lo evidenció la transacción de GE Vernova, uno de los megadeals cerrados en el primer semestre de este año.
Desde una perspectiva legal, identifica que se requieren estructuras capaces de distribuir riesgos entre comprador, vendedor, financiadores y demás partes interesadas. En ese contexto, el precio deja de ser el único componente relevante y cobran mayor importancia las autorizaciones regulatorias, las condiciones suspensivas, los mecanismos de ajuste, la asignación de contingencias, las obligaciones que se realizan entre la firma y el cierre de la operación, la continuidad operativa y la preparación de la integración posterior.
En el mercado local de fusiones y adquisiciones también se aprecia una mayor relevancia de industrias vinculadas con sectores estratégicos de la economía, tales como inmuebles industriales, energía, infraestructura, manufactura avanzada, logística, tecnología y servicios que respaldan la integración de las cadenas productivas con el mercado norteamericano.
Pizarro destaca que el mercado está más disciplinado y concentrado en oportunidades capaces de justificar su complejidad y costo de ejecución, mientras escucha con más frecuencia que la situación global relacionada con los conflictos internacionales está generando que los inversionistas europeos busquen invertir en economías emergentes, dentro de las cuales, asegura, México se encuentra muy bien posicionado.
Revisión del T-MEC 2026: qué está en juego para México, Estados Unidos y Canadá
Combinación de factores
Para este año, el Banco Mundial ha proyectado que el producto interno bruto de México crecerá 1,3 %, una cifra inferior al 1,6 % que esperaba a comienzos de 2026 -influenciada por el dinamismo de la economía estadounidense, principal socio comercial de la nación azteca, así como por la incertidumbre generada ante la revisión del T-MEC.
En el primer semestre, destacaron megadeals como el cierre de la adquisición del 50 % de Xignux, conglomerado mexicano de energía, alimentos y químicos, que estaba en manos de Prolec, por parte de GE Vernova. La operación que le dio a GE Vernova el control del joint venture constituido hace 31 años fue valorada en 5.275 millones.
Otro acuerdo de monto grande que se concretó en el primer semestre de este año fue la compra del 80 % de los certificados de Fibra Macquarie por parte de Fibra Monterrey por USD 1.700 millones.
¿Qué impacto tienen las FIBRAs en el ciclo actual de M&A y por qué se han convertido en protagonistas de las transacciones de mayor valor?
De acuerdo con la data de TTR, en el primer semestre de 2026, el sector inmobiliario registró el mayor número de operaciones en México y un crecimiento de 110 % en monto movilizado en comparación con el mismo período de 2025.
Las FIBRAs se han convertido en protagonistas de los megadeals por reunir escala, acceso al mercado de capitales y portafolios de activos generadores de flujo, considerados elementos valiosos actualmente. Como explica el socio de SMPS Legal, frente a una compraventa inmobiliaria convencional, los fideicomisos de bienes raíces amplían considerablemente el universo de estructuras disponibles, pues permiten agrupar grandes portafolios inmobiliarios dentro de vehículos que pueden adquirir activos, emitir certificados, utilizar deuda, realizar intercambios de títulos y acceder a inversionistas institucionales, como quedó demostrado con la adquisición de Terrafina por FIBRA Prologis en 2024.
La concentración de las FIBRAs en deals de gran escala responde a varias dinámicas convergentes, de acuerdo con Ferrer:
- la necesidad de alcanzar escala suficiente para acceder a financiamiento internacional en condiciones competitivas;
- la presión de inversionistas institucionales por vehículos de mayor capitalización y liquidez; y
- la oportunidad de capturar sinergias operativas en la gestión de portafolios cada vez más extensos.
Negociaciones complejas
Más allá del valor de un deal, en México hay una serie de regímenes jurídicos que atender. En materia de competencia económica, toda operación que supere los umbrales de notificación ante la Comisión Nacional Antimonopolio (CNA), requiere un análisis de concentración riguroso.
En megadeals, con traslapes significativos, bien horizontales o verticales, es frecuente que la autoridad imponga condiciones estructurales o conductuales, que se soliciten desinversiones parciales o que los plazos de revisión se extiendan significativamente.
"La interacción con autoridades de competencia de otras jurisdicciones, cuando las partes tienen operaciones transfronterizas, añade una dimensión adicional de coordinación", comenta el socio de Cuatrecasas - Ciudad de México.
A esto se suma que las operaciones de gran escala involucran estructuras de financiamiento complejas: sindicaciones bancarias internacionales, emisiones de deuda en mercados de capitales, bridge loans con refinanciamiento posterior, y en ocasiones equity commitments con condiciones suspensivas vinculadas a aprobaciones regulatorias. De allí que la documentación financiera se negocia en paralelo a la documentación corporativa, lo que multiplica los frentes de trabajo.
En este punto, Pizarro hace referencia a la coordinación del contrato de compraventa con la estructura fiscal, los documentos de financiamiento, las condiciones de desembolso, los paquetes de garantías y las restricciones derivadas de la deuda existente.
“El riesgo más importante es la falta de alineación entre la certeza de cierre exigida por el vendedor y las condiciones requeridas por los financiadores. Por ello, la estructura de financiamiento debe trabajarse en paralelo con la negociación corporativa”, sostiene el vocero de SMPS Legal.
La complejidad del deal también dependerá del sector de que se trate. Por ejemplo, en los relacionados con energía, telecomunicaciones, servicios financieros, infraestructura de transporte, las autorizaciones sectoriales, avisos o consentimientos adicionales pueden convertirse en condiciones precedentes críticas que definen el calendario de cierre. En determinados casos, deben evaluarse concesiones, permisos, inversión extranjera, uso de suelo, derechos de agua, suministro energético y relaciones con autoridades de distintos niveles, siempre cuidando la fecha de cierre y la continuidad del negocio.
El socio de SMPS Legal - México suma la due diligence ampliada que contempla un sistema de identificación, cuantificación y asignación de riesgos y que distingue entre amenazas que impiden el cierre, contingencias que requieren indemnización, asuntos que pueden corregirse antes de la consumación y temas que deberán atenderse durante la integración.
“Además de los aspectos corporativos, contractuales y financieros tradicionales, la revisión suele abarcar competencia económica, fiscal, laboral, ambiental, anticorrupción, prevención de lavado de dinero, protección de datos, propiedad intelectual, comercio exterior, sanciones, ciberseguridad y ESG", subraya Pizarro.
¿Por qué los inversionistas vuelven a centrar su mirada en la deuda de países latinoamericanos?
Competencia entre firmas de abogados
TTR distingue entre las M&A tradicionales que se registran hoy en el mercado mexicano de otras que se dan por la vía de la compra de activos, capital privado y capital de riesgo. Aunque las fusiones y adquisiciones comunes siguen dominando, los otros tres tipos de operaciones vienen ganando terreno.
¿Qué tipo de firmas están protagonizando los grandes acuerdos de M&A en México?
Eduardo Pizarro señala que la competencia por los mandatos de alto valor ya no depende exclusivamente de la reputación general de una firma o del tamaño de su área corporativa.
Mientras los clientes buscan equipos capaces de asumir responsabilidad integral sobre la operación, anticipar obstáculos y coordinar disciplinas, jurisdicciones y partes interesadas, para competir por un megadeal una firma necesita combinar excelencia en M&A con capacidades sólidas en financiamiento, competencia económica, consultoría fiscal, regulatorio, laboral, inmobiliario, compliance y solución de controversias. Además, debe tener experiencia trabajando con asesores internacionales, bancos de inversión, financiadores, fondos y equipos internos altamente sofisticados.
“La principal diferencia frente al mid market no consiste solamente en que los documentos sean más extensos. En los mandatos de alto valor, el margen de error es menor; el número de partes y asesores aumenta; las decisiones deben tomarse con información incompleta y bajo presión; las contingencias pueden afectar materialmente la valuación, y la estrategia regulatoria puede determinar la viabilidad de la transacción”.
Desde la perspectiva de SMPS Legal, las capacidades que hoy diferencian a una firma son el involucramiento directo de socios, la integración efectiva de equipos multidisciplinarios, la capacidad para identificar riesgos comercialmente relevantes y la experiencia para convertir el análisis jurídico en decisiones ejecutables y eficientes para el cliente.
Refiriéndose a transacciones transfronterizas, el socio del despacho mexicano comenta que también es indispensable una visión verdaderamente transfronteriza, tomando en cuenta que, en muchas operaciones, el cliente no busca únicamente un abogado que explique el derecho mexicano, sino un equipo que pueda trabajar como una extensión del counsel internacional, anticipar sus requerimientos y traducir las particularidades locales a una lógica comprensible para comités globales de inversión y financiamiento.
Santiago Ferrer resalta que la coordinación con múltiples reguladores simultáneamente es una habilidad que distingue a las firmas capaces de ejecutar esos mandatos.
“La competencia ya no se define únicamente por la reputación de la firma o la relación histórica con el cliente, sino por la capacidad demostrada de movilizar recursos especializados con la velocidad y profundidad que estas operaciones exigen”.
Y enumera las capacidades que hoy diferencian a una firma capaz de competir por mandatos de alto valor:
- equipos multidisciplinarios con experiencia comprobada en transacciones comparables;
- presencia o alianzas en múltiples jurisdicciones relevantes para la operación;
- capacidad de coordinar workstreams paralelos sin pérdida de calidad;
- sofisticación en la estructuración fiscal y corporativa; y
- experiencia real en la interacción con reguladores sectoriales y autoridades de competencia.
“Para firmas con presencia iberoamericana como Cuatrecasas, esta dinámica representa una oportunidad natural: la combinación de conocimiento local profundo con capacidades transfronterizas y experiencia en mercados europeos permite ofrecer una propuesta de valor diferenciada frente a firmas puramente locales o frente a firmas internacionales que operan sin arraigo en la región”.
¿El caso Rappi–Banorte marca un precedente sobre notificaciones y control de concentraciones en México?
Un nuevo estándar
Los megadeals de M&A que se están registrando ahora no solo en el mercado mexicano, sino en buena parte de Latinoamérica y el resto del mundo, imponen una serie de retos a los equipos legales.
Como señala el especialista en corporativo de Cuatrecasas - Ciudad de México, a nivel operativo, estos acuerdos imponen exigencias que ponen a prueba la infraestructura completa de una firma.
Este tipo de operaciones demanda socios líderes con experiencia en la gestión de procesos complejos, asociados sénior capaces de conducir negociaciones sustantivas en múltiples frentes, y asociados junior con la capacidad técnica para producir análisis de alta calidad bajo presión de tiempo.
“La disponibilidad de talento especializado en áreas como competencia, regulación financiera, fiscal o ambiental no es opcional, sino condición necesaria”, destaca.
Otro aspecto a tener en cuenta es la coordinación regulatoria. La interacción simultánea con la CNA, reguladores sectoriales, autoridades fiscales y, en operaciones transfronterizas, con autoridades de otras jurisdicciones, exige una planificación estratégica del proceso regulatorio que se define desde la fase de estructuración.
A esto se suma que los mecanismos de asignación de riesgos en megadeals han alcanzado un grado de sofisticación significativo:
- seguros de representaciones y garantías (W&I insurance),
- escrows con triggers complejos,
- earnouts vinculados a métricas operativas,
- indemnidades específicas con caps y baskets diferenciados, y
- mecanismos de ajuste de precio cada vez más elaborados.
Las firmas de primer nivel han invertido significativamente en capacidades y han demostrado que pueden ejecutar operaciones de esta escala. No obstante, Ferrer dice que el mercado se está segmentando con mayor claridad: la distancia entre las firmas que pueden competir por megadeals y aquellas limitadas al mid-market se está ampliando, y la inversión necesaria para mantenerse en el primer grupo sigue creciendo.
Su colega de SMPS Legal - México asegura que el mercado mexicano cuenta con firmas y abogados con experiencia suficiente para participar en operaciones de primer nivel. Sin embargo, advierte que no todas las firmas están preparadas para asumir simultáneamente la escala, especialización y velocidad que demanda un megadeal.
“La preparación no depende únicamente del número de abogados. Depende de la capacidad de movilizar equipos sénior, mantener involucrados a los socios, integrar disciplinas sin silos, gestionar grandes volúmenes de información y coordinarse eficientemente con asesores extranjeros y financiadores”.
De allí que no duda que las firmas mexicanas que han invertido en capacidades multidisciplinarias y en una cultura de colaboración transfronteriza pueden competir efectivamente por estos mandatos. Incluso, asegura, pueden ofrecer ventajas relevantes consistentes en el conocimiento profundo del entorno local y sectorial, el acceso directo a los responsables de la operación y una ejecución más ágil.
“El verdadero estándar no es ser una firma internacional o nacional, sino demostrar que se cuenta con la estructura, el criterio y la experiencia para conducir una transacción compleja de principio a fin”.
Viva y Volaris se fusionan para crear el grupo de aerolíneas más grande de México
Impacto en la práctica de M&A
Para Pizarro, la mayor concentración de valor de las operaciones de M&A tiene varias implicaciones:
- Aumenta la relevancia de las capacidades regulatorias y financieras. A medida que crece el tamaño de las operaciones, es más probable que intervengan las autoridades de competencia, reguladores sectoriales, financiadores y mercados de capitales.
- Transforma el due diligence. Los clientes exigen revisiones más selectivas, tecnológicas y orientadas a materialidad, pero al mismo tiempo amplían el espectro de riesgos analizados.
- Eleva la importancia de la integración posterior al cierre. En una operación transformacional, capturar el valor esperado requiere atender desde antes del cierre la reorganización corporativa, los contratos, el talento, los sistemas de cumplimiento, la propiedad intelectual y la continuidad operativa.
- Puede ampliar la brecha entre las firmas capaces de liderar operaciones multidisciplinarias y aquellas cuya práctica se limita a la documentación corporativa tradicional. El M&A de alto valor se está convirtiendo en una práctica de gestión integral de riesgos y transformación empresarial.
“Desde SMPS Legal consideramos que la tendencia de ‘menos deals, más grandes’ no representa una contracción uniforme del mercado, sino una reasignación del capital hacia operaciones de mayor convicción estratégica”.
Más allá de que se eleva el umbral de entrada para competir por los mandatos más relevantes y de que crece la importancia de la coordinación multijurisdiccional, Ferrer menciona que se profesionaliza la gestión del deal process como disciplina autónoma y se genera una presión competitiva que favorece a firmas con plataformas integradas capaces de ofrecer servicio consistente en múltiples mercados.


Add new comment